Testament: Was ist wichtig?
Wer frühzeitig regelt, was mit dem eigenen Vermögen nach dem Tod geschehen soll, kann die Nachlassplanung weitgehend nach den eigenen Vorstellungen gestalten. Ohne letztwillige Verfügung gilt grundsätzlich die gesetzliche Erbfolge. Ein Testament oder ein Erbvertrag ermöglichen es dagegen, den Nachlass individuell zu planen und bestimmte Personen oder Institutionen gezielt zu begünstigen.
Was passiert ohne Testament?
Wer keine Verfügung von Todes wegen errichtet, dessen Nachlass untersteht der gesetzlichen Erbfolge. Das Gesetz bestimmt, welche Personen erbberechtigt sind und welche Erbquoten ihnen zustehen (Art. 457-462 ZGB).
Bei einem Erblasser ohne Ehegatten ergibt sich die gesetzliche Erbfolge (ohne abweichende Regelung in einer Verfügung von Todes wegen) wie folgt:
- Die nächsten Erben sind die Nachkommen. Kinder erben zu gleichen Teilen. An die Stelle vorverstorbener Kinder treten ihre Nachkommen (Enkel).
- Ohne Nachkommen gelangt die Erbschaft an den Stamm der Eltern. Vater und Mutter erben nach Hälften. An die Stelle von Vater oder Mutter, die vorverstorben sind, treten ihre Nachkommen (Geschwister des Erblassers)
- Die Erbberechtigung geht bis zum grosselterlichen (Grosseltern bzw. Onkel/Tanten, Neffen, Nichten des Erblassers) Stamm.
- Hinterlässt der Erblasser keine Erben, so fällt die Erbschaft an den Kanton am letzten Wohnsitz oder an die Gemeinde.
Bei einem Erblasser mit Ehegatten lässt sich die gesetzliche Erbfolge (ohne abweichende Regelung in einer Verfügung von Todes wegen) wie folgt graphisch festhalten:
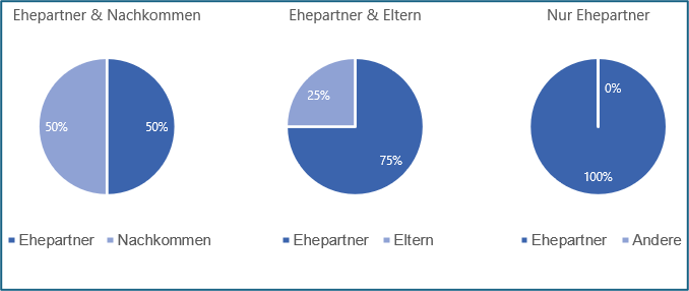
Eine Besonderheit gilt beim Konkubinat zu beachten: Konkubinatspartner haben keinen gesetzlichen Erbanspruch. Wer den Lebenspartner über die gesetzliche Erbfolge hinaus begünstigen möchte, muss deshalb entsprechende Vorkehrungen treffen (z.B. Ausrichtung eines Vermächtnisses).
Pflichtteile begrenzen die Testierfreiheit
Die Möglichkeit, den eigenen Nachlass individuell zu regeln, ist nicht unbegrenzt. Das Erbrecht sieht für bestimmte gesetzliche Erben Pflichtteile vor. Der Pflichtteil beträgt die Hälfte des gesetzlichen Erbanspruchs (Art. 471 ZGB). Pflichtteilsberechtigt sind die Nachkommen sowie der überlebende Ehegatte (Art. 470 Abs. 1ZGB). Eltern und Geschwister haben demgegenüber keinen Pflichtteilsanspruch.
Innerhalb der gesetzlich zulässigen Grenzen kann die verbleibende freie Quote grundsätzlich nach den eigenen Vorstellungen des Erblassers verteilt werden (Art. 470 ZGB; Art. 481 ZGB). Mit einer Verfügung von Todes wegen kann der Erblasser somit von der gesetzlichen Erbfolge abweichen und die frei verfügbare Quote (ohne Verletzung der Pflichtteile) nach eigenen Wünschen verteilen.
Die Pflichtteile sind bei jeder Nachlassplanung zwingend zu berücksichtigen. Ein Testament, das Pflichtteile verletzt, kann unter Umständen mit einer Herabsetzungsklage nach Art. 522 ff. ZGB angefochten werden.
Was kann in einem Testament geregelt werden?
Ein Testament kann weit mehr enthalten als die blosse Bestimmung der Erben. Es kann beispielsweise festgelegt werden, welche Personen als Erben eingesetzt werden und mit welchen Quoten sie erben sollen (Art. 483 ZGB). Ebenso können einzelne Vermögenswerte oder Geldbeträge bestimmten Personen als Vermächtnis zugewendet werden (Art. 484-486 ZGB). Über einen Erbverzicht / Erbauskauf der Nachkommen (Art. 495-497 ZGB) oder eine Nutzniessung (Art. 473 ZGB) kann man den Ehe- oder Lebenspartner meistbegünstigen.
Darüber hinaus können Teilungsvorschriften (Art. 608 ZGB), Vor- und Nacherbschaften (Art. 488-492 ZGB) oder Bedingungen und Auflagen (Art. 482 ZGB) vorgesehen werden. Auch gemeinnützige Organisationen und Stiftungen kann der Erblasser begünstigen (Art. 493 ZGB). Eine Enterbung eines pflichtteilsgeschützten Erben ist unter gewissen Umständen ebenfalls zulässig (Art. 477-480 ZGB)
Eine sorgfältige Nachlassplanung ist insbesondere bei komplexeren Familienverhältnissen sinnvoll. Dies gilt etwa bei Patchwork-Familien, bei bedeutenden Immobilien, Familienunternehmen oder grösseren Vermögenswerten.
Testament oder Erbvertrag?
Das Testament ist eine einseitige letztwillige Verfügung des Erblassers (Art. 498 ff. ZGB). Es kann grundsätzlich jederzeit geändert oder widerrufen werden. Damit bleibt die testierende Person flexibel und kann ihre Nachlassplanung an veränderte Lebensumstände anpassen.
Davon unterscheidet sich der Erbvertrag (Art. 512 ZGB). Beim Erbvertrag handelt es sich um eine vertragliche Regelung zwischen mehreren Personen. Der Erbvertrag schafft eine gegenseitige Bindung und kann nicht einseitig geändert oder aufgehoben werden. Er eignet sich deshalb insbesondere dann, wenn mehrere Beteiligte eine verbindliche und langfristige Regelung ihrer Nachlassverhältnisse wünschen. In gewissen Fällen, z.B. bei einem Erbverzicht oder einem Erbauskauf, ist die Errichtung eines Erbvertrags zwingend (vgl. Art. 495 ZGB).
Bei Ehepaaren wird im Regelfall ein Ehevertrag mit einem Erbvertrag kombiniert, um den Ehepartner sowohl ehe- als auch erbrechtlich meistzubegünstigen.
Welche Form geeignet ist, hängt von der persönlichen und der familiären Situation sowie von den gewünschten Regelungen ab.
Wie wird eine Verfügung von Todes wegen errichtet?
Eine Verfügung von Todes wegen kann auf verschiedene Arten errichtet werden:
- Das eigenhändige Testament kann ohne Mitwirkung einer Urkundsperson errichtet werden. Es muss vollständig von Hand geschrieben, datiert und unterzeichnet werden (Art. 505 ZGB). Ein ausgedrucktes Formular, das lediglich unterschrieben wird, erfüllt die Anforderungen an ein eigenhändiges Testament nicht.
- Daneben besteht die Möglichkeit eines öffentlich beurkundeten Testaments (Art. 499-504 ZGB). Dieses wird unter Mitwirkung einer Urkundsperson sowie zweier Zeugen errichtet, muss öffentlich beurkundet sein und bietet insbesondere bei komplexeren Verhältnissen eine erhöhte Form- und Rechtssicherheit.
- Ein Nottestament kommt schliesslich unter ausserordentlichen Umständen in Betracht und dient der Regelung des letzten Willens in akuten Notlagen (Vgl. Art. 506 f. ZGB).
- Ein Erbvertrag ist öffentlich zu beurkunden, nachdem die Vertragsschliessenden ihren Willen vor der Urkundsperson sowie zweier Zeugen erklärt haben (Art. 512 ZGB).
Die Formvorschriften müssen eingehalten werden, damit die letztwillige Verfügung wirksam errichtet wird.
Wie bewahre ich eine letztwillige Verfügung korrekt auf?
Eine letztwillige Verfügung sollte im Fall des Versterbens des Erblassers auch (schnell) gefunden werden. Deshalb sollte die Aufbewahrung sorgfältig geregelt werden.
Zur Aufbewahrung der letztwilligen Verfügung bestehen im Grundsatz vier Möglichkeiten:
- Aufbewahrung zu Hause: Die letztwillige Verfügung kann in einem verschlossenen und angeschrieben Umschlag an einem sicheren Ort zu Hause aufbewahrt werden. Es ist sinnvoll, eine Vertrauensperson auf den Aufbewahrungsort aufmerksam zu machen.
- Aufbewahrung beim Notar: Ein eigenhändig verfasstes Testament kann bei einem Notar hinterlegt werden. Soweit das Testament oder der Erbvertrag öffentlich beurkundet wird, bietet die Urkundsperson im Regelfall die Aufbewahrung bei sich an (und leitet ein weiteres Exemplar der Wohngemeinde weiter).
- Aufbewahrung bei der Wohngemeinde (Zivilstandsamt): Die Aufbewahrung bei der Wohngemeinde stellt die sicherste Methode dar, da die Errichtung und der Hinterlegungsort im Personenstandsregister vermerkt werden, wodurch die zuständige Behörde die letztwillige Verfügung im Ernstfall schnell findet.
- Aufbewahrung beim Willensvollstrecker: Beauftragt der Erblasser eine Person mit der Vollstreckung seines Willens, so kann er ein oder mehrere Exemplare der letztwilligen Verfügung auch beim Willensvollstrecker hinterlegen.
Wie passe ich eine letztwillige Verfügung korrekt an?
Eine letztwillige Verfügung sollte regelmässig auf seine Aktualität überprüft werden. Eine Heirat, eine Scheidung, die Geburt von Kindern, ein Todesfall in der Familie, Veränderungen des Vermögens oder ein Wechsel der persönlichen Verhältnisse können dazu führen, dass eine bestehende Regelung nicht mehr den ursprünglichen Vorstellungen entspricht.
Änderungen müssen in der Form vorgenommen werden, die für die Errichtung vorgeschrieben ist:
- Ersetzen: Ein jüngeres Testament hebt das ältere Testament auf und ersetzt dieses (Art. 511 ZGB). Das neue Testament muss die Formvorschriften einhalten. Der Widerruf kann die gesamte Verfügung oder nur einen Teil davon beschlagen (Art. 509 ZGB).
- Abändern: Kleinere Änderungen können direkt im Dokument selbst oder per Zusatzblatt vorgenommen werden. Jede Anpassung muss dabei datiert und unterschrieben werden.
- Vernichten: Eine eigenhändige Vernichtung des Testaments ist möglich (z.B. durch Zerreissen oder Durchstreichen mit Rotstift; vgl. Art. 510 ZGB). Zur Klarheit empfiehlt sich jedoch eine schriftliche Bestätigung mit Datum und Unterschrift.
- Bei einem öffentlich beurkundeten Testament: Ein Ersatz, eine Abänderung oder eine Vernichtung ist entweder handschriftlich (samt Datierung und Unterzeichnung) oder ebenfalls mit öffentlicher Beurkundung möglich.
- Bei einem Erbvertrag: Ein Ersatz, eine Abänderung oder eine Vernichtung ist nur mit Zustimmung des Vertragspartners und öffentlicher Beurkundung zulässig. Der Erblasser kann ausnahmsweise einseitig einen Erbeinsetzungs- oder Vermächtnisvertrag aufheben, wenn sich der Erbe oder Bedachte nach Abschluss des Vertrages dem Erblasser gegenüber einem Verhalten schuldig macht, das eine Enterbung darstellt (Art. 513 ZGB).
Rechtzeitig Klarheit schaffen
Mit einem Testament oder einem Erbvertrag lässt sich der eigene Nachlass innerhalb der gesetzlichen Grenzen individuell gestalten. Eine klare und sorgfältig formulierte Regelung kann dazu beitragen, den eigenen Willen umzusetzen und spätere Unsicherheiten unter den Erben zu vermeiden.
Gerade bei komplexeren Familien- oder Vermögensverhältnissen lohnt es sich, die Nachlassplanung frühzeitig anzugehen und fachlich prüfen zu lassen. So kann sichergestellt werden, dass die gewünschte Regelung sowohl den persönlichen Vorstellungen als auch den gesetzlichen Anforderungen entspricht.
Geschrieben von Charlotte Arndge
Vorsorgeauftrag: Was ist wichtig?
Ein Unfall, eine schwere Erkrankung oder ein anderer einschneidender Vorfall kann dazu führen, dass eine Person aufgrund ...

Neues Transparenzregister ab 1. Oktober 2026: Was Unternehmen jetzt wissen müssen
Ab dem 1. Oktober 2026 gelten in der Schweiz neue Transparenz- und Meldepflichten für zahlreiche Unternehmen. An diesem Datum ...
Ortsplanungsrevision St. Gallen: Das müssen Eigentümer wissen
Aktuell findet die erste Mitwirkung zum Entwurf der Ortsplanungsrevision der Stadt St. Gallen statt. Damit hat die grösste ...